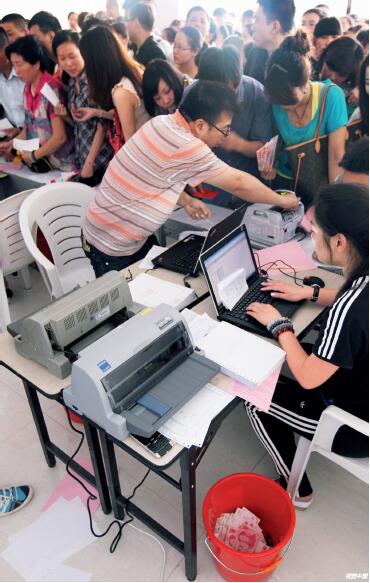
浙江溫州少兒暑假培訓班報名火爆,收銀人員用水桶裝錢。
民促法實施條例對資本影響幾何?
教育股遭遇重挫
司法部於8月10日下午發布《中華人民共和國民辦教育促進法實施條例(修訂草案)(送審稿)》(下稱“送審稿”),同時公開征求意見,消息在經過周末兩天的消化后,周一(8月13日)還是引發了資本市場不小的震動。
當天上午,在香港上市的內地教育股集體遭遇重挫,睿見教育(6068.HK)、宇華教育(6169.HK)、新高教集團(2001.HK)、楓葉教育(1317.HK)、民生教育(1569.HK)等多家知名教育企業的股票大幅低開,收盤時跌幅均超30%﹔A股教育板塊的跌幅也不小,如威創股份(002308.SZ)當日跌幅近5%﹔在美股上市的中概股教育板塊也遭遇下跌,如新東方(EDU.N)跌幅2%,海亮教育集團(HLG.O)的跌幅更是超過15%。
在一些業內人士看來,這是因為送審稿中第十二條的規定實施集團化辦學的,不得通過兼並收購、加盟連鎖、協議控制等方式控制非營利性民辦學校。特別是在《民辦教育促進法》中明確規定“不得設立實施義務教育的營利性民辦學校”的情況下,涉足小學、中學等義務階段教育學校經營的民營教育企業或受較大影響。
以主要經營高端小學、中學的睿見教育為例,公司官網顯示,旗下擁有東莞市光明小學、惠州市光正實驗學校、濰坊光正實驗學校等多所學校,而截至9月26日收盤,相比於8月10日的收盤價,其股價跌幅已近40%。
不過公司方面卻很“淡定”。睿見教育方面接受《中國經濟周刊》記者採訪時解釋稱,“目前我們所有的學校都是由不同投資公司實際出資舉辦,同時也是登記的舉辦者,而非簡單通過協議控制方式取得學校的權益,不會受第十二條影響。這一條款主要針對一些空殼公司以協議方式控制民辦學校,沒有實際出資或逃避成為舉辦者的法律責任,此種控制方式不穩定且對教育發展不利。”(本文刊發於《中國經濟周刊》2018年第39期)
睿見教育法律顧問董律師認為,公司的發展主要以自建學校為主,不依賴於並購項目,而且K12市場巨大,公司復制能力強,靠本身內延發展都有非常好的空間和前景。
教育企業收購市場迎來大變局
但不可否認的是,此前一些教育行業企業主要依賴外延並購來提升盈利能力,《送審稿》中的第十二條相當於限制了它們未來外延並購的路徑,特別是在非營利性學校領域的並購。
桃李資本《2018上半年教育行業融資並購報告》顯示,2014年教育二級市場並購案例增多,在2016年教育收購達到頂峰,2017年有所回落,但仍是熱點,2018上半年已公告14起A股收購案例,收購資產所屬子行業主要為教育信息化、K12、職業培訓及國際教育領域。A股之外,上半年亦有大量港股上市公司收購教育資產。
《中國經濟周刊》記者梳理發現,教育行業近幾年外延收購盛行,一方面是非教育類上市公司轉型介入教育行業的手段,另一方面也是教育類上市公司做大規模的辦法。
非教育類上市公司通過並購介入教育行業如被稱為A股市場“教育第一股”的新南洋(600661.SH),這家公司曾以精密制造為主營業務,通過收購昂立教育上海最大的非學歷教育培訓機構和在校生學業輔導機構而成為教育股。
還有一些制造業上市公司通過並購介入近年來火熱的幼教領域,如威創股份(002308.SZ),作為一家做大屏幕拼接的企業,在2015年通過業務轉型進軍幼教產業。威創股份今年的半年報顯示,該公司旗下擁有紅纓教育和金色搖籃兩家全資子公司。
截至報告期末,紅纓教育共有連鎖幼兒園6所,品牌加盟園1400所,悠久聯盟園2678所,悠久品牌代理商175家。報告期內,紅纓教育營業收入超過1億元,實現淨利潤2738.78萬元。
截至報告期末,金色搖籃共有托管幼兒園19所,加盟幼兒園491所,托管小學2所,品牌加盟小學3所,直營早教中心1所,加盟早教中心70所,安特思庫合作園103所。報告期內,金色搖籃實現營業收入8814.20萬元,較上年同期增長89.19%,實現淨利潤5619.64萬元,較上年同期增長99.52%。
《中國經濟周刊》記者注意到,威創股份幼教產業的毛利率達到59.66%。
玻璃深加工企業秀強股份(300160.SZ),也開始把教育產業作為其主營業務。該公司半年報顯示,“要對外通過收購幼兒園、成立托幼之家等多種形式將教育產業做大做強。報告期內,公司完成新收購幼兒園4所,簽訂轉讓協議幼兒園9所。”
教育類上市公司通過並購做大規模的代表如民生教育,其在2017年11月收購重慶電信職業學院,2018年3月收購壽光渤海實驗中學,7月耗資2億元成為河北工業大學城市學院的聯合舉辦人,8月中旬支付8.14億元收購雲南大學滇池學院51%股權。
在教育領域各類並購盛行的情況下,受《送審稿》影響最大的還是對於非營利性學校的並購。
國元証券研報就認為,《送審稿》限制了民辦教育集團的業績增長速度,收購會受到較大影響,而新建及擴建學校需要2到3年實現盈虧平衡,這會造成負面影響,未來教育行業利潤增速下滑,初步預計條例落實后業績增速將下滑40%以上。但目前條例改動只是《送審稿》,需要一段時間來定稿落實,因此近兩年上市民辦教育學校將會加快收購步伐,短期業績不受影響,但未來會面臨業績增速斷崖式下滑。
安信証券新三板諸海濱團隊認為,收購市場或將迎來大變局,在《送審稿》具體落地之前,或將是收購市場的重要窗口期。
營利性非營利性長期混淆亂象或終結
在對收購進行約束的條例背后,光大証券分析師曹天宇認為,《送審稿》的核心精神是圍繞營利非營利的分類管理制度,引導民辦學校做好分類登記,防止營利和非營利部門之間的利益輸送。
那麼,如何理解《民促法》中營利性和非營利性學校之間區別?
資深法律專家、民辦教育觀察者杜建敏向《中國經濟周刊》記者解釋說:“兩者之間的實質性區別是組織形式的不同帶來的利益分配方式的不同。
“營利性民辦學校要在工商部門登記為有限公司或者股份有限公司,是以取得利潤並分配給舉辦者為目的成立的商事主體,學校的舉辦者享有股東權利,可以自主決定學校的利潤分配機制,辦學終止后可以在依法清算后收回剩余財產。
“非營利民辦學校要在民政部門或編制部門登記為民辦非企業法人或者事業單位法人,是為公益目的或者其他非營利目的成立,不向舉辦者分配所取得利潤的法人,學校的辦學結余隻能用於學校發展,而不能分配給舉辦者,辦學終止后剩余財產按照法律規定處理,繼續用於其他非營利性學校辦學,舉辦者不能收回。”
杜建敏進一步分析說,兩者各有優缺點,對於營利性民辦學校而言,“它的組織形式是公司制,其財產屬於經營性資產,因此在吸引投資者、進入中國境內外資本市場、多渠道融資等方面具有優勢,但由於資本的逐利性,要注意把握好經濟利益和社會效益分寸,遵紀守法,不要急功近利,忽視教育的本質。”
而對於非營利性民辦學校,“它的組織形式是非公司制,其財產屬於非經營性資產,受到政府的嚴格監管,更容易獲得政府的支持和社會民眾的認可,有了政府的信用背書,在招生、就業、師資等方面可能會有比較優勢。但在中國現有法律法規下,非營利性民辦學校不能直接上市融資,融資渠道非常有限,舉辦者也不能獲取辦學收益,辦學動力可能受到影響,如若政府扶持政策不到位或者在實際中變樣,部分非營利民辦學校生存起來的難度都非常大。”
一位券商人士也向《中國經濟周刊》記者介紹說,如果從財報角度看,營利性學校的盈利狀況體現在淨利潤項目上,而非營利學校的財報沒有淨利潤一項,其辦學結余直接轉入淨資產。
但在現實中,一些營利性學校打著非營利性的旗號享受著土地和稅收優惠政策,同時賺取營利性學校的利潤。
鬆鼠AI智適應教育創始人栗浩洋向《中國經濟周刊》記者介紹說,“進一步對民辦學校實行營利性和非營利性分類管理,是對過去存在的兩者混淆現象的處理與解決。最近幾年,一些以營利為目的學校,表面上申請成為非營利性教育機構,實質上又存在將利潤轉移的違規操作,但它們同時享受稅收優惠和教育補貼等,這對那些真正的非營利性學校是不公平的。”
栗浩洋還認為,加以區分有利於避免一些部門利用相關資源進行利益尋租,也有利於減少相關企業通過政策套利,“一些打著公益性和非營利幌子的機構,既享受相關優惠和補貼,又把境內利潤通過VIE模式向境外轉移,這或許是接下來查處和打擊的重點。”(本文刊發於《中國經濟周刊》2018年第39期)
《送審稿》中並非都是“壞消息”
錦天城律師事務所律師曾崢向記者分析說,不能簡單得出《送審稿》有對資本進行限制傾向的結論,其在資本層面有緊有鬆,分層指向明確。
他舉例說,一方面,《送審稿》第五條以《外商投資產業指導目錄(2017)》為藍本,明確外商投資企業及外方為實際控制人的社會組織不得舉辦、參與舉辦或者實際控制實施義務教育的學校﹔另一方面,《送審稿》第九條又有條件地放開民辦學校融資的渠道,允許舉辦者依法向社會募集資金舉辦營利性民辦學校。同時從政策扶持層面依據營利性與非營利性民辦學校的不同特征進行差異化對待,鼓勵創新教育投融資機制,多渠道吸引社會資金興辦民辦教育。
“這說明國家對民辦教育的管理思路正在逐步成熟,考慮在一個整體監管框架下進行有條件的鼓勵,同時更注意實踐層面的操作性。”曾崢對《中國經濟周刊》記者說。
睿見教育有關人士向記者解釋稱,市場上對條例有誤解,並不是一面倒的負面。如第七條限制公辦學校的品牌輸出或參與舉辦民辦學校,競爭將會減少﹔第四十二條刪除有關收費審批的規定,明確了收費自主權,以后可自由調整學費﹔第五十三條明確民辦學校可享受公辦學校的稅收優惠或減免政策﹔第六十條規定可以未來經營收入及知識產權等進行融資,增加了辦學融資渠道,降低了融資費用成本。
 |  |